
تا حالا شده آخر ماه با خودتان بگویید: «من که درآمد بدی ندارم، پس پولم کجا رفت؟» یا برای خرید یک وسیله، گرفتن وام یا سرمایهگذاری بین چند گزینه بمانید و ندانید کدام تصمیم منطقیتر است؟
بسیاری از این مشکلات فقط به کم بودن درآمد مربوط نیستند؛ گاهی مسئله اصلی، نداشتن مهارت کافی در مدیریت پول است. اینجاست که پای سواد مالی (Financial Literacy) وسط میآید.
سواد مالی یعنی توانایی درک مفاهیم مالی و استفاده از این دانش برای گرفتن تصمیمهای درست درباره پول. به زبان ساده، یعنی بدانیم پولمان را چطور به دست بیاوریم، چطور خرج کنیم، چطور پسانداز کنیم، با بدهی چه کنیم و در چه شرایطی سرمایهگذاری کنیم.
پس سواد مالی فقط «زیاد پول داشتن» نیست. ممکن است فردی درآمد بسیار بالایی داشته باشد اما به دلیل تصمیمهای مالی ضعیف همیشه بدهکار باشد. از طرف دیگر، فردی با درآمد متوسط میتواند با مدیریت درست منابع مالی، امنیت و آرامش بیشتری برای خودش ایجاد کند.
پول تقریباً با بخش زیادی از زندگی روزمره ما گره خورده است؛ از خرید خانه و خودرو گرفته تا اجاره، تحصیل، بیمه، بازنشستگی و حتی تصمیمهای سادهای مثل خرید قسطی.
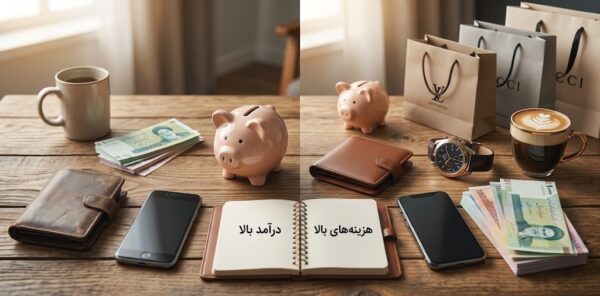
اگر اصول اولیه مدیریت پول را ندانیم، احتمال دارد درآمد بیشتر هم مشکل ما را حل نکند. چون مسئله فقط مقدار پول نیست؛ نحوه تصمیمگیری درباره پول هم اهمیت دارد.
تصور کنید حقوق فردی از ۲۰ میلیون تومان به ۳۰ میلیون تومان افزایش پیدا میکند. اگر همزمان هزینههایش از ۱۵ میلیون به ۲۸ میلیون برسد، با وجود افزایش درآمد، وضعیت مالی او الزاماً بهتر نشده است.
این همان جایی است که یک مفهوم مهم مطرح میشود: تورم سبک زندگی (Lifestyle Inflation)؛ یعنی با افزایش درآمد، سطح هزینهها هم آنقدر بالا برود که افزایش درآمد عملاً اثر زیادی بر وضعیت مالی فرد نداشته باشد.
سواد مالی کمک میکند قبل از اینکه پولمان را خرج کنیم، بدانیم هر تصمیم چه اثری روی آینده ما خواهد داشت.
سواد مالی یک مهارت واحد نیست؛ مجموعهای از چند توانایی کاربردی است.
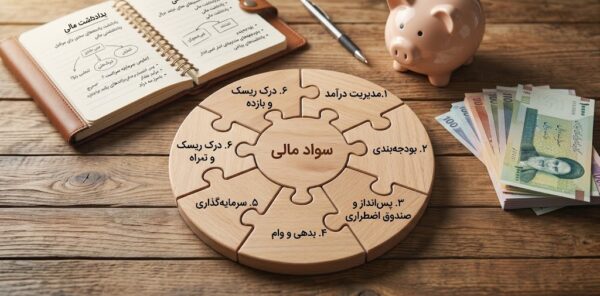
اولین قدم، شناخت جریان پول است. باید بدانیم در یک ماه چقدر درآمد داریم و پولمان دقیقاً صرف چه چیزهایی میشود.
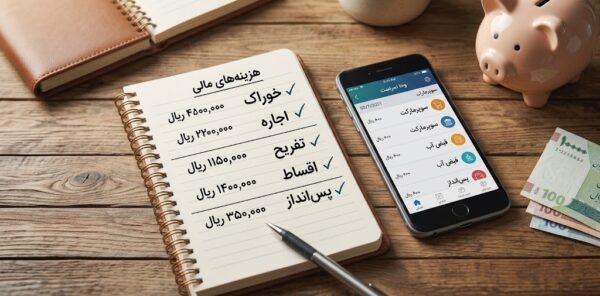
یک روش ساده این است که هزینهها را به چند گروه تقسیم کنیم:
اگر ندانیم پول کجا خرج میشود، مدیریت آن تقریباً غیرممکن است.
بودجهبندی (Budgeting) یعنی از قبل برای درآمد خودمان برنامه مشخص داشته باشیم.
بودجه قرار نیست زندگی را به یک جدول خشک و اعصابخردکن تبدیل کند. هدفش این است که پول را قبل از خرج شدن، برای بخشهای مختلف زندگی تعیین تکلیف کنیم.
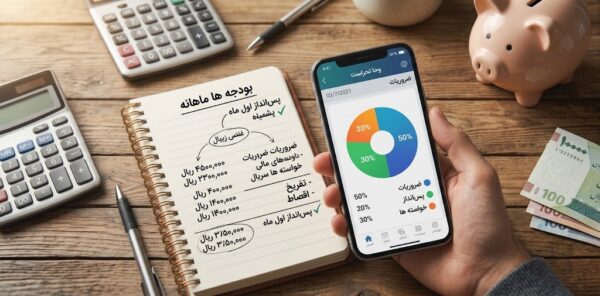
مثلاً فردی با درآمد ماهانه ۳۰ میلیون تومان میتواند از ابتدا مشخص کند چه مقدار برای هزینههای ضروری، چه مقدار برای تفریح و چه مقدار برای پسانداز کنار میگذارد.
نکته مهم این است که «هرچه باقی ماند پسانداز میکنم» معمولاً روش خوبی نیست. در بسیاری از موارد بهتر است ابتدا مبلغ مشخصی را کنار بگذاریم و سپس با باقیمانده هزینه کنیم.
پسانداز فقط برای خرید خانه یا خودرو نیست. یکی از کاربردهای مهم آن، ایجاد امنیت مالی در شرایط غیرمنتظره است.
صندوق اضطراری (Emergency Fund) مبلغی است که برای اتفاقات پیشبینینشده کنار گذاشته میشود؛ مثلاً خرابی خودرو، از دست دادن شغل یا یک هزینه ضروری ناگهانی.
اگر تمام درآمد شما صرف هزینههای جاری شود، یک اتفاق کوچک میتواند شما را مجبور به قرض گرفتن یا استفاده از اعتبار و بدهی کند.
بهتر است ساخت صندوق اضطراری را تدریجی شروع کنید. حتی کنار گذاشتن مبلغی کوچک اما منظم، از صفر بودن ذخیره مالی بهتر است.
هر بدهی الزاماً بد نیست، اما بدهی بدون برنامه میتواند به یک مشکل جدی تبدیل شود.
قبل از گرفتن وام یا خرید قسطی باید فقط به مبلغ قسط نگاه نکنیم. نرخ سود، مدت بازپرداخت، هزینههای جانبی و مجموع مبلغی که در نهایت پرداخت میکنیم نیز اهمیت دارد.
مثلاً کالایی که با پرداخت نقدی ۱۰۰ میلیون تومان قیمت دارد، ممکن است در خرید اقساطی در نهایت ۱۳۰ میلیون تومان تمام شود. اگر فقط بگوییم «ماهی فلانقدر قسط میدهم»، بخش مهمی از تصویر را ندیدهایم.
بعد از اینکه مدیریت درآمد، هزینه، پسانداز و بدهی را یاد گرفتیم، نوبت به سرمایهگذاری میرسد.
سرمایهگذاری (Investment) یعنی منابع مالی را با هدف کسب بازده در آینده در یک دارایی یا فرصت اقتصادی قرار دهیم.
اما اینجا یک اشتباه رایج وجود دارد: تصور اینکه سواد مالی یعنی بلد باشیم «کدام دارایی را بخریم که سریع پولدار شویم».
نه. سواد مالی قبل از انتخاب سرمایهگذاری، به ما یاد میدهد ریسک، بازده، نقدشوندگی و افق زمانی را بررسی کنیم.
مثلاً پولی که احتمال دارد شش ماه دیگر به آن نیاز داشته باشیم، منطقی نیست بدون توجه به ریسک در گزینهای قرار بگیرد که امکان افت شدید قیمت دارد.
در دنیای مالی معمولاً نمیتوانیم بازده بالا را بدون پذیرش ریسک به دست بیاوریم.
ریسک (Risk) یعنی احتمال اینکه نتیجه واقعی با چیزی که انتظار داشتهایم متفاوت باشد؛ از جمله احتمال از دست دادن بخشی از سرمایه.
اگر کسی بگوید «سود خیلی بالا، بدون هیچ ریسکی و با تضمین قطعی»، باید چراغ هشدار ذهنمان روشن شود.
سواد مالی به ما کمک میکند فریب وعدههای هیجانانگیز را نخوریم و قبل از تصمیم، سؤالهای درست بپرسیم.
ممکن است تصور کنید مفاهیم مالی فقط برای مدیران، سرمایهگذاران یا صاحبان کسبوکار مهم هستند. این تصور اشتباه است.
وقتی تصمیم میگیریم خانه اجاره کنیم یا بخریم، خودرو را نقدی بخریم یا قسطی، پولمان را پسانداز کنیم یا سرمایهگذاری، حتی زمانی که یک اشتراک ماهانه را تمدید میکنیم، در حال گرفتن یک تصمیم مالی هستیم.
مثلاً اگر ماهانه چند هزینه کوچک و به ظاهر بیاهمیت داشته باشیم، ممکن است مجموع آنها در پایان سال رقم قابل توجهی شود. همان «ولش کن، فقط صد هزار تومنه» اگر بارها تکرار شود، دیگر فقط صد هزار تومان نیست.
سواد مالی کمک میکند هزینههای کوچک را هم در چارچوب بزرگتر زندگی ببینیم؛ بدون اینکه مجبور باشیم برای هر خرید کوچک، ماشین حساب دستمان بگیریم.
برای تقویت سواد مالی لازم نیست از فردا اقتصاددان شوید. اتفاقاً شروع کار باید بسیار ساده باشد.
در یک اپلیکیشن، فایل اکسل یا حتی دفتر کاغذی، همه هزینهها را ثبت کنید. هدف در ماه اول لزوماً کم کردن هزینهها نیست؛ هدف این است که بفهمید پولتان واقعاً کجا میرود.
بعد از یک ماه، به سراغ هزینهها بروید. معمولاً چند مورد پیدا میکنید که بدون آنها هم زندگیتان مختل نمیشود.
قرار نیست همه تفریحات را حذف کنید. مدیریت مالی با «هیچ لذتی نبر» فرق دارد. هدف این است که برای چیزهایی که واقعاً برایتان ارزشمند هستند پول خرج کنید.
اگر امکانش را دارید، بلافاصله بعد از دریافت درآمد، مبلغ مشخصی را به حساب جداگانه منتقل کنید. این کار باعث میشود پسانداز به تصمیمی وابسته به حالوهوای آخر ماه تبدیل نشود.
برای خریدهای بزرگ، وام، بیمه یا سرمایهگذاری عجله نکنید. چند منبع معتبر را بررسی کنید، هزینه واقعی را محاسبه کنید و اگر موضوع پیچیده است از متخصص کمک بگیرید.
مفاهیمی مثل تورم، سود مرکب، نرخ بهره، قدرت خرید، ریسک، تنوعبخشی و نقدشوندگی، پایههای مهم سواد مالی هستند.
سود مرکب (Compound Interest) یکی از مفاهیم بسیار مهم است؛ یعنی سودی که به اصل سرمایه اضافه میشود و در دورههای بعد خودش نیز میتواند سود ایجاد کند. به همین دلیل، زمان در سرمایهگذاری بلندمدت اهمیت زیادی پیدا میکند.
بعضی از مشکلات مالی نه به دلیل درآمد پایین، بلکه به دلیل عادتهای اشتباه ایجاد میشوند.
اشتباه اول: افزایش هزینهها همزمان با افزایش درآمد. افزایش حقوق باید فرصتی برای بهتر شدن وضعیت مالی باشد، نه فقط مجوزی برای گرانتر زندگی کردن.
اشتباه دوم: نداشتن ذخیره اضطراری. حتی اگر درآمدتان خوب است، بدون ذخیره مالی در برابر اتفاقات ناگهانی آسیبپذیر هستید.
اشتباه سوم: سرمایهگذاری بدون شناخت. اینکه دوست، فامیل یا یک کانال اینترنتی گفته «این گزینه قطعاً سود میدهد»، دلیل مناسبی برای سرمایهگذاری نیست.
اشتباه چهارم: قاطی کردن نیاز و خواسته. همه خواستهها بد نیستند، اما باید بدانیم کدام هزینه برای ما ضروری است و کدام هزینه صرفاً مطلوب است.
اشتباه پنجم: دنبال کردن راه پولدار شدن سریع. اگر کسی وعده ثروت زیاد در مدت کوتاه با ریسک ناچیز میدهد، به جای هیجانزده شدن باید دقیقتر بررسی کنید.
سواد مالی یعنی بتوانیم با پولمان آگاهانهتر رفتار کنیم. بدانیم چقدر درآمد داریم، پولمان کجا خرج میشود، چه مقدار باید پسانداز کنیم، چه زمانی گرفتن بدهی منطقی است و قبل از سرمایهگذاری چه چیزهایی را باید بررسی کنیم.
نکته مهم این است که برای شروع به درآمد بالا نیاز ندارید. اتفاقاً بهترین زمان یادگیری سواد مالی زمانی است که هنوز سرمایه زیادی ندارید؛ چون عادتهای مالی خوب، درست مثل عادتهای بد، با تکرار ساخته میشوند.
یادتان باشد: مدیریت بهتر پول، لزوماً از درآمد بیشتر شروع نمیشود؛ گاهی از شناخت بهتر پولی شروع میشود که همین حالا در اختیار دارید.
اگر بخواهیم کل مقاله را در یک جمله خلاصه کنیم: سواد مالی یعنی قبل از اینکه پولتان برای شما تصمیم بگیرد، شما برای پولتان تصمیم بگیرید.
از همین امروز یک کار ساده انجام دهید: هزینههای یک ماه آینده خود را ثبت کنید. همین قدم کوچک میتواند اولین مرحله از یک تغییر جدی در رابطه شما با پول باشد.
شما برای مدیریت امور مالی خود بیشتر با کدام چالش روبهرو هستید؟ کنترل هزینهها، پسانداز، مدیریت بدهی یا تصمیمگیری برای سرمایهگذاری؟ تجربهتان را در بخش نظرات بنویسید.
چقدر این مقاله برایتان مفید بود؟
میانگین امتیازات 5 / 5. تعداد آرا: 1
لطفاً به مقاله امتیاز دهید!
خیر. سواد مالی به میزان درآمد محدود نیست. حتی با درآمد کم نیز میتوان با ثبت هزینهها، اولویتبندی نیازها و برنامهریزی برای پرداخت بدهیها تصمیمهای بهتری گرفت. البته درآمد ناکافی برای تأمین نیازهای ضروری را نمیتوان صرفاً با مدیریت هزینهها برطرف کرد؛ در چنین شرایطی، افزایش درآمد و دسترسی به فرصتهای اقتصادی نیز اهمیت دارد.
بهتر است آموزش سواد مالی از کودکی آغاز شود. کودکان میتوانند پسانداز، تفاوت نیاز و خواسته و مفهوم انتخاب را یاد بگیرند. نوجوانان نیز میتوانند با بودجهبندی، مدیریت پول توجیبی و شناخت خریدهای اینترنتی آشنا شوند. در بزرگسالی، یادگیری مفاهیمی مانند وام، بیمه، مالیات و سرمایهگذاری اهمیت بیشتری پیدا میکند.
خیر. حتی افراد باتجربه نیز نمیتوانند تغییرات بازار را با قطعیت پیشبینی کنند. سواد مالی به شما کمک میکند ریسکها را بهتر بشناسید، ادعاهای غیرواقعی را تشخیص دهید و تصمیمهایی متناسب با اهداف و توان مالی خود بگیرید؛ نه اینکه آینده بازار را بدون خطا پیشبینی کنید.
به جای سنجش دانش خود فقط با تعداد کتابهایی که خواندهاید، به رفتارها و نتایج توجه کنید. آیا میتوانید هزینههای ماهانه خود را توضیح دهید؟ آیا پیش از گرفتن وام، هزینه نهایی آن را محاسبه میکنید؟ آیا برای اتفاقات اضطراری برنامه دارید؟ آیا ریسک سرمایهگذاریهای خود را میشناسید؟ بهبود تدریجی در این موارد نشانه پیشرفت عملی سواد مالی است.
این دو هدف متفاوتی دارند و جایگزین کامل یکدیگر نیستند. پسانداز معمولاً برای تأمین هزینههای نزدیک و ایجاد پشتوانه مالی استفاده میشود؛ سرمایهگذاری با هدف کسب بازده در آینده انجام میشود و میتواند با ریسک همراه باشد. پیش از سرمایهگذاری، بهتر است نیازهای ضروری، بدهیهای پرهزینه و ذخیره اضطراری خود را در نظر بگیرید.
اشتراکگذاری مقاله:
مقالات مرتبط
دستهبندی مقالات
تمام حقوق مادی و معنوی محفوظ و متعلق به مهارک میباشد. {طراحی شده با ♥}


